Наличные против карт: как выбрать способ оплаты для контроля расходов
 ноя, 14 2026
Вы когда-нибудь ловили себя на мысли, что к концу месяца деньги исчезают непонятно куда? Вы не одиноки. Исследование австралийских ученых, опубликованное в мае 2024 года, пролило свет на эту проблему. Метаанализ 71 исследования с участием более 11 000 человек показал простую истину: безналичная оплата заставляет нас тратить больше, чем наличные. Но значит ли это, что нужно срочно выбросить все карты и носить с собой пачку купюр? Не совсем. В 2026 году выбор между наличными и банковскими картами - это не вопрос моды или удобства, а инструмент финансовой гигиены.
Давайте разберемся, почему мозг по-разному реагирует на пластик и бумагу, и как использовать оба метода, чтобы ваш бюджет наконец перестал «течь» сквозь пальцы.
Почему карта заставляет вас тратить больше?
Когда вы платите картой, особенно бесконтактной, вы почти не чувствуете физической потери денег. Это называется «болью платежа». С наличными эта боль реальна: вы видите, как уменьшаются купюры в кошельке. С картой же транзакция происходит мгновенно и незаметно. Вы прикладываете телефон к терминалу, слышите тихий писк, и вот уже минус три тысячи рублей из вашего счета. Мозг не успевает зафиксировать потерю ресурса.
Статистика подтверждает этот феномен. По данным опросов 2024 года, 58% пользователей признают, что использование карт приводит к увеличению трат. Почему так происходит? Потому что удобство снижает критическое мышление. Вам проще купить кофе за 300 рублей, если не нужно искать мелочь или ждать сдачи. Кроме того, многие банки предлагают лимиты на бесконтактную оплату без ввода ПИН-кода (например, до 1000-3000 рублей в зависимости от банка), что еще больше стирает грань между «мелкой покупкой» и «серьезной тратой».
| Критерий | Наличные деньги | Банковская карта |
|---|---|---|
| Психологический эффект | Высокая «боль платежа», осознанность | Низкая ощутимость трат, импульсивность |
| Учет расходов | Требует ручного ведения бюджета | Автоматическая фиксация и категоризация |
| Безопасность | Риск кражи или потери без возможности возврата | Возможность блокировки, страхование средств |
| Доступность бонусов | Отсутствуют | Кэшбэк, мили, скидки партнеров |
| Приватность | Полная анонимность транзакций | История покупок видна банку и рекламодателям |
Преимущества наличных: старый добрый контроль
Несмотря на цифровизацию, наличные остаются мощным инструментом самоконтроля. Эксперты НИФИ Минфина России рекомендуют использовать их для категорий расходов, которые чаще всего выходят из-под контроля: развлечения, кафе, спонтанные покупки одежды.
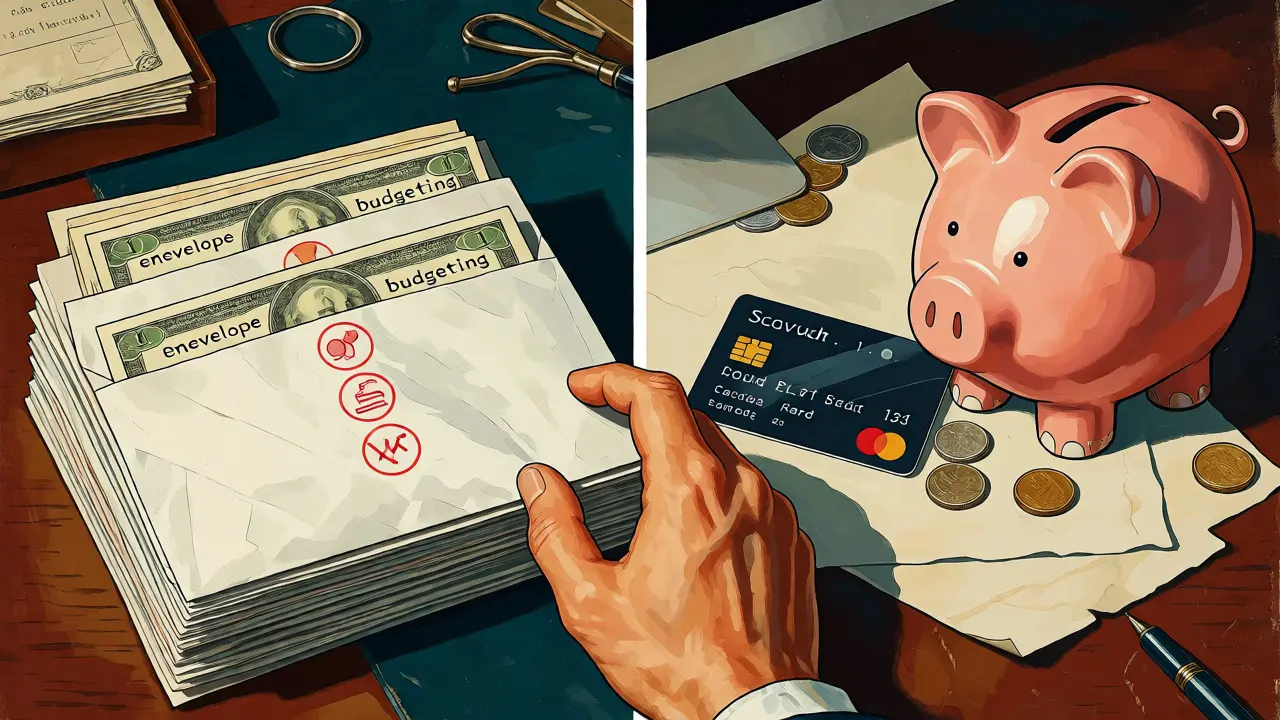
Как это работает? Вы выделяете, например, 10 000 рублей на рестораны и развлечения на месяц. Вы кладете эти деньги в отдельный конверт или кошелек. Когда они заканчиваются - всё, никаких больше посиделок в кафе до конца месяца. Вы физически не можете потратить то, чего нет. Этот метод, известный как «конвертный бюджет» (envelope budgeting), возвращает вам ощущение реальных границ бюджета.
Есть и практические плюсы. Наличные работают всегда: нет интернета, сломался терминал, отключили электричество - вы все равно сможете заплатить. Для мелких бытовых расходов (проезд, лотерея, чаевые курьеру) наличные часто быстрее, чем ожидание связи с банком. Плюс полная конфиденциальность: банк не знает, что именно вы купили в соседнем магазине у дома.
Сила карт: автоматизация и аналитика
Если наличные помогают ограничивать траты, то карты помогают их анализировать. Главная проблема многих людей - они просто не помнят, сколько и на что потратили. Карты решают эту проблему автоматически. Современные приложения банков (Сбербанк Онлайн, Тинькофф, Альфа-Мобайл) сами распределяют ваши траты по категориям: продукты, транспорт, здоровье, одежда.
По данным исследований, 43% пользователей отмечают улучшение финансового контроля после перехода на безналичные платежи именно благодаря push-уведомлениям и детальной статистике. Вы можете сразу увидеть, что в этом месяце вы потратили на 20% больше на доставку еды, чем планировали.
Не стоит забывать и о выгоде. Кэшбэк - это реальные деньги, которые возвращаются вам обратно. При грамотном использовании карт с повышенным кэшбэком на нужные категории можно экономить 3-5% от общего оборота. На больших суммах это существенная прибавка к бюджету. Кроме того, карты безопаснее: если вы потеряете кошелек с деньгами, они исчезнут навсегда. Потерянную карту можно заблокировать за секунду, и средства останутся на счете.
Гибридная стратегия: лучшее из двух миров
Так что же выбрать? Ответ прост: не выбирайте, комбинируйте. Идеальная стратегия контроля расходов в 2026 году - это гибридный подход.
- Используйте наличные для «слабых мест». Если вы знаете, что склонны к импульсивным покупкам в магазинах одежды или часто переплачиваете в ресторанах, снимайте фиксированную сумму наличных на эти цели. Закончились купюры - остановитесь.
- Используйте карты для рутинных платежей. Коммуналка, подписки, крупные покупки техники, продукты в супермаркетах - все это удобно оплачивать картой ради кэшбэка и истории операций.
- Настройте уведомления. Включите SMS или пуш-уведомления о каждой операции по карте. Сам факт получения сообщения заставляет задуматься: «А стоило ли оно того?»
- Разделяйте карты. Заведите одну дебетовую карту для обязательных расходов (аренда, еда, транспорт) и вторую - для развлечений и желаний. Так вы будете четко видеть границу между необходимым и лишним.
Эксперт Мария Иваткина из НИФИ рекомендует такой подход: карта для повседневных расчетов и онлайн-покупок, где важна скорость и безопасность, плюс наличные для мелких расходов, где важна осознанность. Специалисты Garant Money советуют снимать деньги со счета на мелкие расходы (такси, мелкие сувениры), а крупные сделки проводить безналично.
Частые ошибки при выборе способа оплаты
Многие совершают ошибку, полностью отказываясь от одного из методов. Кто-то говорит: «Я только за наличные, я знаю, сколько трачу», но при этом не ведет учет и в конце месяца удивляется нулю на счету. Другие говорят: «Я только за карты, там все видно», но игнорируют аналитику в приложении и продолжают жить в долг.
Еще одна ловушка - кредитные карты. Они создают иллюзию свободных денег. Пока вы платите своими средствами (дебетовая карта), вы контролируете бюджет. Как только вы начинаете пользоваться заемными средствами, контроль ослабевает, потому что текущий доход кажется больше, чем он есть на самом деле. Используйте кредитки только если вы гарантированно гасите долг в беспроцентный период.
Практические шаги для внедрения системы
Чтобы система заработала, начните с малого:
- Проанализируйте историю за прошлый месяц. Посмотрите выписку по карте. Где утекает больше всего денег? Часто это оказывается не аренда или ипотека, а мелочи: кофе, перекусы, подписки.
- Определите свои «триггеры». Что заставляет вас тратить лишнее? Скучно? Стресс? Социальное давление? Именно для этих ситуаций лучше иметь наличный лимит.
- Снимите наличные на неделю. Попробуйте эксперимент: оставьте карту дома или в сейфе, а на жизнь возьмите определенную сумму наличных. Оцените свои ощущения. Стало ли легче контролировать траты?
- Используйте приложения. Если вы предпочитаете карты, установите приложение для учета финансов (например, Дзен-мани, CoinKeeper или встроенные инструменты банка). Привяжите его к своим счетам.
Помните, цель не в том, чтобы страдать, отказывая себе во всем, а в том, чтобы деньги работали на ваши цели. Наличные дают тормоз, карты дают информацию и бонусы. Используйте оба инструмента правильно, и ваш кошелек скажет вам спасибо.
Правда ли, что с наличными мы тратим меньше?
Да, исследования подтверждают, что оплата наличными повышает осознанность трат из-за так называемой «боли платежа». Физическая передача денег делает расход более ощутимым для мозга, что снижает количество импульсивных покупок. Однако со временем эффект может ослабевать, если человек привыкает к определенному стилю жизни.
Стоит ли полностью отказаться от карт ради контроля?
Нет, полный отказ от карт неудобен и лишает вас выгод (кэшбэк, безопасность, возможность онлайн-оплаты). Оптимально комбинировать методы: использовать наличные для категорий, где легко потерять контроль (развлечения, кафе), и карты для обязательных и крупных платежей, где важен учет и бонусы.
Как кэшбэк влияет на реальную экономию?
Кэшбэк позволяет вернуть часть потраченных средств, обычно в размере 1-5%. Это снижает реальную стоимость покупок. Однако важно помнить, что кэшбэк не имеет смысла, если он провоцирует вас покупать ненужное только ради процентов. Экономия должна быть следствием плановой покупки, а не стимулом к новой трате.
Что такое «конвертный метод» и как его применять сегодня?
Конвертный метод - это распределение бюджета по категориям в физические конверты с наличными. В цифровой эпохе его адаптируют: можно снять наличные на конкретную категорию (например, «одежда») и хранить их отдельно, либо использовать виртуальные конверты в банковских приложениях, которые позволяют замораживать часть суммы под определенные цели.
Безопасно ли носить большие суммы наличных?
Носить очень большие суммы рискованно из-за угрозы кражи или потери. Для крупных покупок лучше использовать карту или перевод. Наличные оптимальны для средних и малых сумм, где риск потери не критичен для общего бюджета, а контроль важнее безопасности хранения.