Инвестиционный горизонт: как выбрать срок вложений и не потерять деньги
 окт, 20 2026
Представьте ситуацию: вы решили вложить деньги, чтобы через год купить машину. Вы выбрали акции растущих компаний, потому что они обещают доходность выше депозита. Но через полгода рынок падает на 20%, а вам срочно нужны средства. Что делать? Продавать с убытком или ждать восстановления годами? Эта дилемма - классическая ошибка новичков, которые путают желание заработать с реальными сроками использования денег.
Инвестиционный горизонт - это временной промежуток, в течение которого вы планируете держать активы до их продажи или использования дохода. Это не просто цифра в калькуляторе, а фундамент вашей стратегии. Если вы ошибетесь со сроком, даже самая прибыльная идея может превратиться в убыток. В этой статье разберем, как честно определить свой срок и подстроить портфель так, чтобы нервы оставались целыми.
Почему срок важнее доходности
Многие начинающие инвесторы зацикливаются на вопросе «куда вложить», игнорируя вопрос «на сколько». А ведь именно время решает, какие инструменты вам доступны. Рынок акций исторически показывает высокую доходность, но только при условии, что вы можете позволить себе сидеть в просадке несколько лет. Для коротких сроков волатильность (скачки цены) становится врагом номер один.
Исследования показывают прямую связь между временем и вероятностью успеха. По данным анализа индекса S&P 500 за период с 1926 по 2023 год, вероятность получить положительную доходность на акциях составляет:
- за 1 год - около 70%;
- за 5 лет - более 85%;
- за 10 лет - 94%;
- за 20 лет - практически 100%.
Если ваш горизонт меньше трех лет, акции могут просто не успеть восстановиться после кризиса. И наоборот, если вы готовы ждать десятилетиями, колебания рынка становятся для вас шумом, который можно игнорировать. Как отмечает финансовый аналитик Сергей Спирин, 9 из 10 неудачных сделок связаны не с плохим выбором актива, а с несоответствием срока удержания выбранной стратегии.
Три типа горизонта: кому что подходит
В финансовой практике принято делить инвестиционные сроки на три категории. Каждая требует своего подхода к управлению рисками.
| Тип горизонта | Срок | Рекомендуемая доля акций | Основная цель | Риск потери капитала |
|---|---|---|---|---|
| Краткосрочный | до 3 лет | 0-10% | Сохранение средств, подушка безопасности, крупная покупка | Низкий |
| Среднесрочный | 3-7 лет | 40-60% | Первоначальный взнос по ипотеке, обучение детей, замена авто | Средний |
| Долгосрочный | более 7-10 лет | 70-90% | Пенсия, финансовая независимость, капитал для внуков | Высокий (в краткосроке), низкий (в долгосроке) |
Для краткосрочного горизонта лучше всего подходят банковские вклады, фонды денежного рынка и надежные государственные облигации с погашением в нужную дату. Здесь ваша задача - не обогнать инфляцию любой ценой, а гарантировать возврат суммы. Попытка «разогнать» деньги на короткий срок часто заканчивается тем, что вы теряете часть капитала из-за рыночных качелей.
Среднесрочный горизонт позволяет балансировать. Например, если вы копите на первый взнос по ипотеке, который планируете внести через 4 года, вам подойдет смешанный портфель. Половина средств в облигациях даст стабильность, половина в акциях или биржевых фондах (ETF) позволит немного опередить инфляцию. Главное правило здесь - начинать постепенно переводить средства в консервативные инструменты за год до момента траты.
На долгосрочном горизонте вы становитесь хозяином положения. У вас есть время пережить любые кризисы. Именно поэтому пенсионные накопления и долгосрочные инвестиции в рост компаний считаются самыми эффективными. Исторические данные подтверждают: чем дольше вы держите акции, тем ниже риск остаться в минусе.
Как рассчитать свой реальный срок
Часто люди говорят: «Я буду инвестировать вечно». На практике «вечно» не существует. Есть конкретные жизненные события, когда деньги понадобятся. Чтобы определить честный горизонт, ответьте себе на три вопроса:
- Когда конкретно я хочу потратить эти деньги? Не «когда-нибудь», а в каком году? Если цель - пенсия через 25 лет, это один расчет. Если цель - свадьба дочери через 5 лет, это совсем другой.
- Могу ли я отказаться от этих денег раньше? Если случится форс-мажор (потеря работы, болезнь), сможете ли вы прожить без этих средств еще пару лет? Если нет, то ваш реальный горизонт короче заявленного.
- Какой стартовый капитал и пополнения я имею? Регулярные взносы сильно сокращают время достижения цели. Иногда кажется, что нужно 10 лет, а с учетом ежемесячных пополнений хватает 6.
Для точного расчета используйте формулу сложных процентов с учетом регулярных пополнений. Допустим, у вас есть 500 тысяч рублей, вы добавляете по 20 тысяч каждый месяц, а средняя доходность составит 10% годовых. Чтобы накопить 2 миллиона рублей, вам потребуется примерно 5,2 года. Если бы вы не пополняли счет, срок растянулся бы на годы. Поэтому всегда считайте горизонт вместе с планом пополнений.
Ошибки, которые крадут вашу прибыль
Самая распространенная проблема - эмоциональное переоценивание горизонта. Человек покупает акции в момент эйфории, когда рынок растет, и уверен, что будет держать их 10 лет. Но стоит рынку упасть на 15%, как страх заставляет продать все по дешевке. Фактически его горизонт составил 3 месяца, хотя планировался на десятилетие.
Елена Петрова, управляющий партнер консалтинговой компании Redhead83, приводит статистику: в периоды нестабильности число клиентов, нарушающих свои же планы, растет на десятки процентов. Средний убыток таких «паникеров» составляет около 17% от портфеля. Они платят за свою нетерпеливость реальными деньгами.
Вторая ошибка - игнорирование личных обстоятельств. Вы можете быть молодым и агрессивным инвестором, но если через два года вы планируете менять страну жительства или открывать бизнес, ваши деньги должны быть ликвидны. Жесткая привязка к абстрактному «долгосроку» без учета жизни может привести к тому, что вы будете вынуждены продавать активы в невыгодный момент.
Практический алгоритм действий
Чтобы перестать гадать и начать инвестировать осознанно, следуйте простому чек-листу. Этот метод используют профессиональные финансовые консультанты.
- Поставьте SMART-цель. Вместо «накопить на пенсию» напишите: «получить 15 млн рублей к возрасту 60 лет». Конкретика дисциплинирует.
- Пройдите тест на риск-профиль. Большинство брокеров предлагают бесплатные анкеты. Они покажут, насколько спокойно вы реагируете на падение портфеля на 20%. Если сердце колотится уже при -5%, агрессивная стратегия вам не подходит, независимо от возраста.
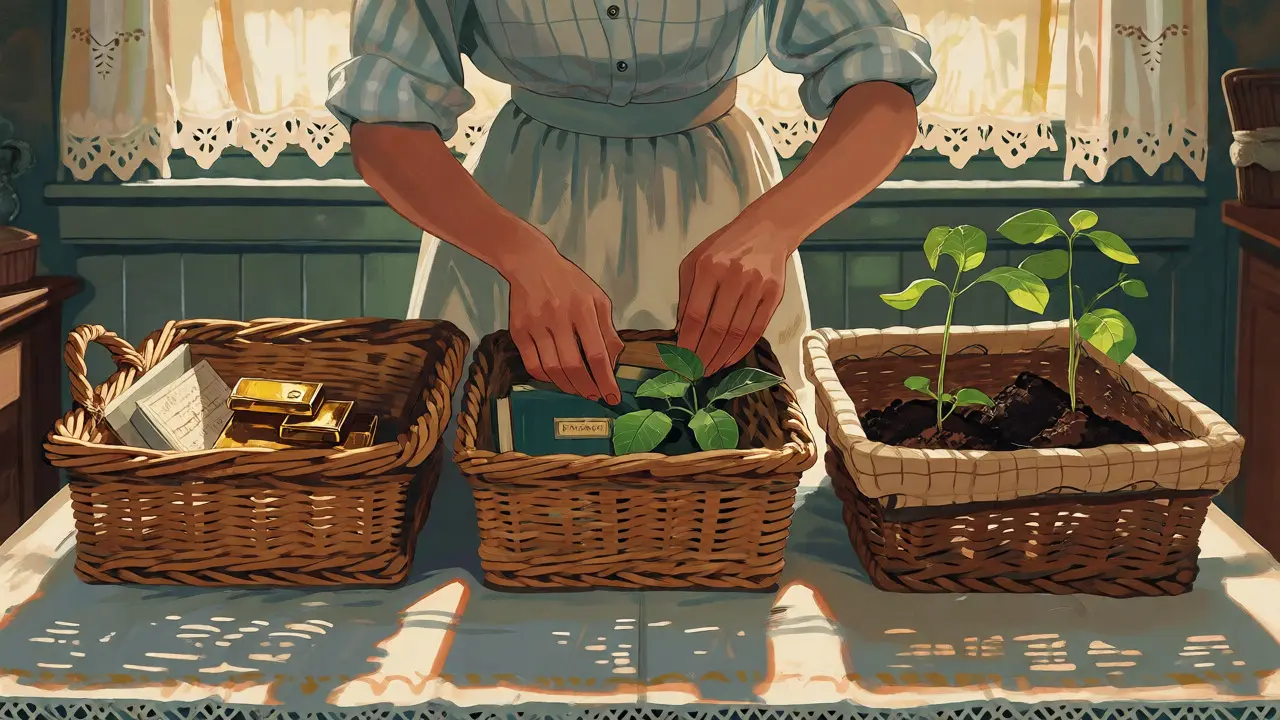
- Разделите деньги на «корзины». Не смешивайте всё в одну кучу. Отдельный счет под краткосрочные цели (подушка безопасности, отпуск), отдельный под среднесрочные (ипотека, машина), и третий - под долгосрочные (пенсия). Так вы никогда не продадите пенсионные акции ради покупки холодильника.
- Пересматривайте план раз в год. Жизнь меняется. Вы могли жениться, родить ребенка или получить повышение. Корректируйте взносы и распределение активов, если изменились ваши возможности или цели.
Помните, что инвестиционный горизонт - это не приговор, а инструмент гибкости. Если через 3 года вы поймете, что можете подождать еще столько же, вы всегда можете перевести деньги из консервативных инструментов в более рискованные и потенциально доходные. Но начинать нужно с трезвой оценки реальности.
Можно ли менять инвестиционный горизонт после начала инвестиций?
Да, и это даже необходимо. Жизненные обстоятельства меняются: появляются дети, меняется работа или здоровье. Если вы поняли, что деньги понадобятся раньше, чем планировали, лучше заранее перевести часть портфеля в консервативные инструменты (облигации, фонды денежного рынка), чтобы снизить риски перед моментом снятия средств. Главное - делать это планомерно, а не в панике за неделю до покупки.
Что делать, если я моложе 30 лет, но боюсь риска?
Ваш возраст дает преимущество времени, но психологический комфорт важнее теоретической оптимальности. Если агрессивный портфель заставляет вас нервничать и совершать ошибки, начните с более консервативного соотношения, например, 40% акций и 60% облигаций. Со временем, когда вы увидите, как рынок восстанавливается после коррекций, ваша толерантность к риску повысится, и вы сможете увеличить долю акций.
Как влияет инфляция на выбор инвестиционного горизонта?
Инфляция работает против вас на любом горизонте, но особенно опасна на длинных сроках. Если вы кладете деньги на вклад под 5% годовых при инфляции 8%, ваш реальный капитал уменьшается каждый год. Для горизонтов свыше 5-7 лет важно выбирать инструменты, которые исторически обгоняют инфляцию, такие как акции или индексные фонды. Краткосрочные инструменты лишь защищают номинал, но не сохраняют покупательную способность в долгую.
Нужно ли диверсифицировать портфель внутри одного горизонта?
Обязательно. Даже внутри краткосрочного горизонта не стоит держать все деньги в одном банке или одной облигации. Разбейте сумму на несколько выпусков облигаций с разными датами погашения (лестница облигаций) или используйте разные валюты, если это целесообразно. Диверсификация снижает риск того, что один негативный фактор ударит по всем вашим средствам одновременно.
Как рассчитать необходимый ежемесячный взнос для конкретного срока?
Используйте финансовые калькуляторы сложных процентов. Вам нужно ввести целевую сумму (FV), текущий капитал (PV), ожидаемую доходность (r) и количество месяцев (n). Калькулятор выдаст требуемый ежемесячный платеж (PMT). Если полученная сумма слишком велика для вашего бюджета, значит, либо нужно увеличивать срок горизонта, либо снижать требования к итоговой сумме, либо искать способы повысить доходность портфеля (что увеличит риск).