Дивидендные ETF: пошаговый гайд по выбору для новичков
 авг, 27 2026
Представьте, что вы хотите получать стабильный денежный поток от своих сбережений, но боитесь ошибиться в выборе конкретной акции. Именно здесь на помощь приходят дивидендные ETF - биржевые фонды, которые инвестируют в компании, регулярно выплачивающие дивиденды, и распределяют эти деньги между своими акционерами. Для начинающего инвестора это способ получить диверсификацию и регулярный доход без необходимости анализировать десятки отчетов компаний вручную. Но как не запутаться в море предложений и выбрать именно тот фонд, который принесет пользу, а не убытки?
Ключевые выводы
- Дивидендные ETF - это инструмент для долгосрочного пассивного дохода, а не для быстрой спекуляции.
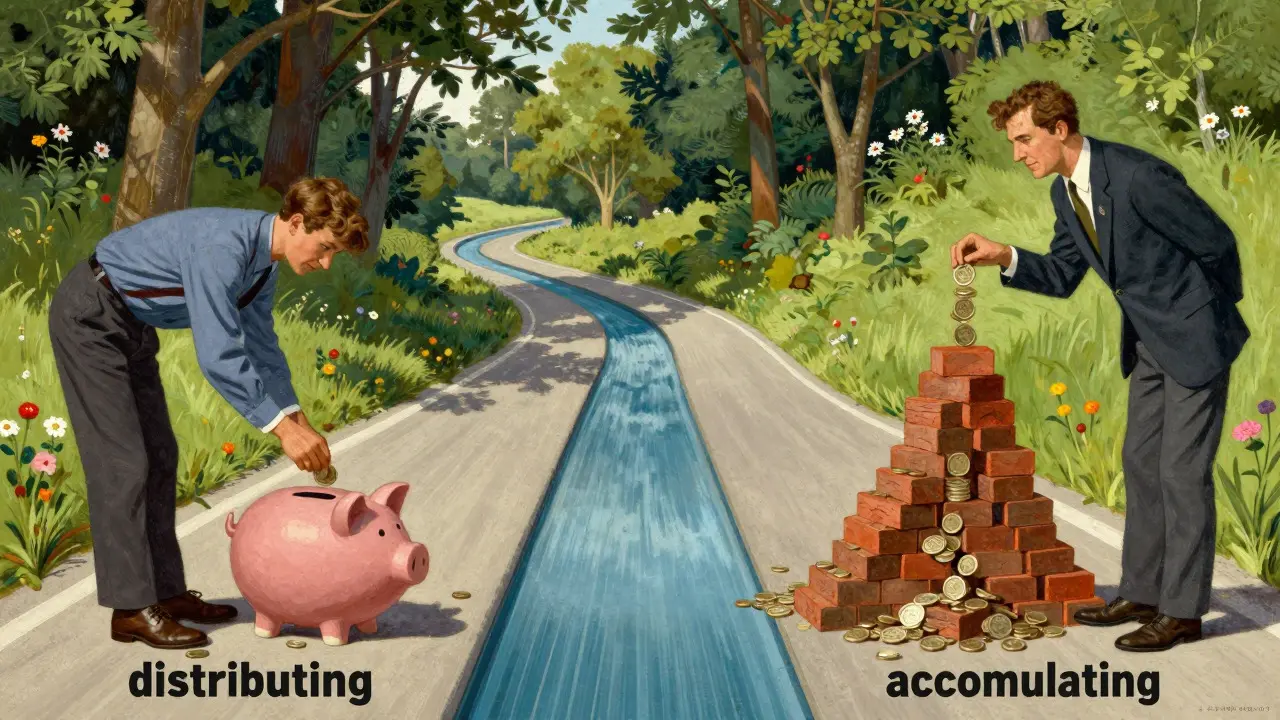
- Существует два типа фондов: с выплатой дивидендов (distributing) и с капитализацией (accumulating).
- Главный критерий выбора - прозрачная методология отбора акций и низкая комиссия управляющей компании.
- Высокая текущая дивидендная доходность не всегда означает качество; важно смотреть на историю роста выплат.
- В России лидером рынка является DIVD, за которым следуют более новые конкуренты.
Что такое дивидендный ETF и как он работает
По сути, биржевой фонд, инвестирующий в акции дивидендных компаний работает как корзина лучших «денежных» активов. Когда компания-эмитент платит дивиденды своему акционеру (в данном случае - самому ETF), фонд получает эти деньги. Далее у него есть два пути: либо отправить их вам на брокерский счет, либо реинвестировать обратно в портфель, чтобы купить еще больше акций.
Первые такие инструменты появились в США в начале 2000-х, например, Vanguard Dividend Appreciation ETF (VIG). В России история началась позже: первый дивидендный ETF под тикером DIVD начал торговаться на Московской бирже в 2020 году. Он следует за индексом IRDIVTR, история расчета которого ведется с 2007 года. Это важно понимать: даже если сам фонд молодой, логика его работы опирается на многолетнюю статистику российского рынка.
Типы фондов: выплаты против капитализации
Одна из самых частых ошибок новичков - не разбираться в механике начисления дохода. При покупке паев фонда вы должны четко понимать, какой тип обработки дивидендов выбран:
- Distributing (с выплатой): Фонд периодически перечисляет полученные дивиденды на ваш счет. Это подходит тем, кому нужен реальный денежный поток «здесь и сейчас», например, для покрытия текущих расходов или пенсионных нужд.
- Accumulating (с капитализацией): Дивиденды не выводятся, а автоматически реинвестируются в покупку новых акций внутри фонда. Стоимость пая такого ETF растет быстрее, так как происходит эффект сложного процента. Этот вариант лучше для тех, кто строит капитал на длинной дистанции (5+ лет) и не нуждается в ежемесячных поступлениях денег.
Например, SPDR S&P 500 ETF (SPY) использует квартальную систему выплат, накапливая средства до распределения. Российский DIVD также выплачивает дивиденды ежеквартально. Если вы выбираете accumulating-версию, помните: налог на дивиденды может возникать только при продаже пая, а не при каждом внутреннем перераспределении средств (но налоговое законодательство стоит проверять индивидуально).
Как читать методологию отбора акций
Не все дивидендные ETF одинаковы. Некоторые просто берут топ-100 компаний по размеру выплаты на текущий момент, другие используют сложные фильтры качества. Качественный фонд должен иметь прозрачные правила, которые не меняются каждый год под настроение менеджеров.
Рассмотрим пример DIVD. Его методология включает три ключевых фактора, вес которых составляет 50% от общего балла:
- Дивидендная доходность: средняя за последние 7 лет, а не за один год. Это защищает от случайных выбросов.
- Стабильность выплат: измеряется индексом DSI (Dividend Stability Index). Компания должна платить регулярно, без резких пропусков.
- Качество эмитента: учитываются ROE (рентабельность собственного капитала), NetDebt/Equity (долговая нагрузка) и волатильность прибыли.
Правила отбора этого индекса не изменялись с 2007 года. Это огромный плюс: вы знаете, что сегодня в портфеле находятся те же типы компаний, что и десять лет назад. Если же вы видите фонд, который резко меняет состав или критерии входа, будьте осторожны - возможно, старым активам стало плохо.
Комиссии и скрытые расходы
Даже самый лучший фонд может съесть вашу прибыль, если комиссии слишком высоки. Управляющая компания берет процент от активов под управлением (AUM) ежегодно. Среднерыночный показатель для качественных ETF находится в диапазоне 0.15-0.3% годовых.
У DIVD комиссия составляет 0.35% годовых. Это немного выше среднего, но оправдано уникальностью продукта и его историей. Однако, если вы найдете аналог с комиссией 0.5% и более, дважды подумайте, прежде чем покупать. На горизонте 10 лет разница в 0.2% может составить несколько тысяч рублей с каждого вложенного миллиона. Кроме того, обращайте внимание на спред (разницу между ценой покупки и продажи) и ликвидность. Если оборот по фонду низкий, вам придется переплачивать брокеру или терять часть стоимости при выходе из позиции.
Сравнение популярных инструментов
| Параметр | DIVD (Россия) | Vanguard VIG (США) | Sberbank DJ Stoxx Global Select Dividend 100 |
|---|---|---|---|
| География инвестиций | Только РФ | США | Глобальная (Европа, Азия, США) |
| Стратегия отбора | Доходность + Стабильность + Качество | Рост дивидендов 10+ лет подряд | Выбор 100 крупнейших глобальных дивидендных компаний |
| Комиссия (примерная) | 0.35% | 0.05% | ~0.4-0.6% |
| Объем активов | ~28 млрд руб. (2023) | Многие миллиарды долларов | Растущий, новый продукт |
| Риск валютный | Нет (только рубли) | Да (доллары) | Да (мультивалютный) |
Обратите внимание на разницу в стратегиях. VIG фокусируется на росте дивидендов, включая только компании, которые увеличивали выплаты минимум десяти лет подряд. DIVD же делает ставку на текущую доходность и стабильность. Если вам важна максимальная защита от падения цены акции, VIG может быть интереснее, но для российского инвестора доступ к нему ограничен санкциями и сложностями с открытием зарубежных счетов. Поэтому локальные решения вроде DIVD или новых глобальных ETF от российских банков становятся основным выбором.
Частые ошибки начинающих инвесторов
Опытные трейдеры часто советуют избегать трех главных ловушек при работе с дивидендными инструментами:
- Ловушка высокой доходности: Если дивидендная доходность акции или фонда выглядит подозрительно высоко (например, 15-20%), чаще всего это значит, что цена акции упала, а не то, что компания стала щедрее. Это сигнал финансовых проблем эмитентов.
- Игнорирование волатильности: Дивидендные ETF - это все еще акции. В кризис (как в марте 2020 года) они могут потерять 30-40% стоимости. Дивиденды не защищают от падения рынка, они лишь компенсируют его со временем.
- Короткий горизонт: Комиссии и налоги делают эти инструменты невыгодными для торговли на срок менее 1-2 лет. Это инструмент «купил и забыл».
Практические шаги для старта
Если вы решили начать, действуйте по следующему алгоритму:
- Определите цель: Нужен ли вам кэш сейчас (выбирайте distributing) или рост капитала (accumulating)?
- Изучите проспект: Найдите документ на сайте управляющей компании. Прочитайте раздел «Методология формирования портфеля». Ищите четкие формулы, а не общие слова.
- Проверьте историю: Посмотрите, сколько лет фонду существует и какова динамика его NAV (стоимость чистых активов). Избегайте продуктов младше 3 лет, если нет веских причин.
- Сравните комиссии: Посчитайте, сколько вы заплатите за управление за 5 и 10 лет.
- Начните с малого: Вложите сумму, которую готовы держать 5 лет. Не пытайтесь угадать дно рынка.
Рынок дивидендных ETF в России активно растет: объем активов вырос с 5 млрд рублей в 2020 году до 42 млрд в 2023-м. К 2025 году аналитики прогнозируют, что доля таких инструментов в розничном портфеле может достичь 15%. Это хороший знак: конкуренция будет расти, комиссии, скорее всего, снизятся, а выбор станет шире. Главное - сохранять спокойствие, читать документы и не гнаться за максимальной цифрой доходности любой ценой.
Какой минимальный срок хранения дивидендного ETF?
Рекомендуемый горизонт - от 5 лет. За этот период можно сгладить рыночную волатильность и ощутить эффект сложного процента от реинвестирования дивидендов. Более короткие сроки сводят на нет преимущества инструмента из-за комиссий и налогов.
Нужно ли платить налог на дивиденды по ETF?
Да, если это distributing-ETF. Выплаты облагаются налогом на доходы физических лиц (НДФЛ) по ставке 13% (или 15% для высоких доходов). Для accumulating-ETF налог возникает при продаже пая, и база налогообложения рассчитывается исходя из разницы между ценой покупки и продажи.
Что делать, если компания в портфеле ETF сокращает дивиденды?
Ничего делать не нужно. Методология фонда автоматически исключает такие бумаги при очередной ребалансировке (обычно раз в квартал или год) и заменяет их новыми акциями, соответствующими критериям. Ваша задача - следить за общей динамикой фонда, а не за отдельными бумагами внутри него.
DIVD лучше или облигации?
Это зависит от вашего риска. Облигации дают фиксированный доход и меньше падают в цене, но их доходность ограничена. Дивидендные ETF могут принести больше (6-8% и выше), но их стоимость может просесть на 20-30% в плохой год. Для консервативных инвесторов микс 50/50 (облигации/ETF) часто бывает оптимальным.
Можно ли купить дивидендный ETF через обычный брокер?
Да, большинство крупных российских брокеров (Тинькофф, ВТБ, СберИнвестиции и др.) предлагают торги ETF на Московской бирже. Просто найдите тикер в поиске терминала и купите пай, как обычную акцию. Некоторые брокеры позволяют настроить автоматическое реинвестирование (DRIP), что удобно для accumulating-стратегий.
Андрей Правдик
августа 28, 2026 AT 21:20Наконец-то кто-то написал правду, а не эту западную лабуду про VIG!
Пока эти «инвесторы» гоняются за американскими фондами, которые нам теперь и так недоступны из-за санкций, мы сидим на своих рубликах и смотрим, как инфляция съедает наши сбережения. DIVD - это наш щит, наша крепость. Пусть хоть один фонд работает для нас, а не для тех, кто уехал в Дубай. Надо поддерживать отечественного производителя, иначе останемся ни с чем!
Татьяна Воробьева
августа 29, 2026 AT 07:30Очень радостно видеть такой подробный и структурированный материал, ведь для многих начинающих инвесторов именно понятность является ключевым фактором принятия решения о начале долгосрочных сбережений. Особенно ценно, что автор отдельно выделил разницу между дистрибутивными и аккумулирующими фондами, потому что в этом вопросе чаще всего возникает путаница даже у людей со средним опытом.
Мне очень понравилось объяснение про ловушку высокой доходности; действительно, слишком красивая цифра часто скрывает за собой проблемы эмитента, а не его щедрость. Было бы здорово, если бы в будущем появились еще больше таких локальных инструментов, чтобы мы могли диверсифицировать портфель внутри страны, не прибегая к сложным валютным операциям. Спасибо за труд, это действительно помогает снизить страх перед неизвестностью рынка!
NIKITA SAINI
августа 29, 2026 AT 16:37Коллеги, обратите внимание на пункт про комиссии! Это критически важный момент, который часто упускают из виду новички. Разница в 0,2% годовых может показаться копейкой, но при горизонте в 10-15 лет она съедает значительную часть потенциальной прибыли. Всегда считайте совокупную стоимость владения (TCO), а не просто смотрите на текущую доходность. И помните: ликвидность фонда не менее важна, чем его состав. Если оборот низкий, спред будет кусать ваш карман при каждой сделке. Читаем проспекты внимательно, не полагаясь только на маркетинговые обещания управляющих компаний.
Dima Bouhadir
августа 31, 2026 AT 03:20:rolleyes: А вы уверены, что этот DIVD вообще честный? Все эти новые фонды - это же способ слить деньги граждан в пользу банковских лоббистов! Я читала теорию заговора, что индекс IRDIVTR подкручивают, чтобы держать цену пая искусственно высокой. Пока вы тут радуетесь своим «пассивным доходам», ваши деньги уже утекают в карманы менеджеров. Лучше было бы в золото или хотя бы в наличные доллары, которые прячут под матрасом. Доверяй, но проверяй... или лучше не доверяй никому :P
Olexandr Bodov
сентября 2, 2026 AT 01:23Добрый день! Очень полезная статья, спасибо за ясность. Хочу добавить немного контекста из украинского опыта, где рынок ETF тоже развивается, но с другими особенностями. У нас многие инвесторы предпочитают accumulating-версии именно из-за налоговых выгод и эффекта сложного процента, особенно в периоды высокой волатильности. Также стоит отметить, что география инвестиций имеет огромное значение: если вы инвестируете только в РФ, вы полностью зависите от макроэкономики одной страны. Для глобального диверсификационного подхода лучше смотреть на мультирегиональные инструменты, если доступ позволяет. Но для локального пассивного дохода - да, DIVD выглядит разумным выбором.
Сергей Михайлик
сентября 3, 2026 AT 17:53Давайте без этих ваших сложных терминов! Короче, купил DIVD, жду денег. Если через год они не придут - значит, нас опять обманули. А то все эти «методологии» и «индексы» - просто способ объяснить, почему ваши деньги тают. Главное, чтобы не было как с тем «золотым» фондом, который обнулился за неделю. Хватит врать людям, что это «пассивный доход». Это активное ожидание убытков!
Дмитрий Горчаков
сентября 4, 2026 AT 21:23Интересная точка зрения, но немного упрощенная. Дивидендный ETF - это не гарантия постоянного потока денег «здесь и сейчас», а инструмент для снижения волатильности портфеля на длинной дистанции. Да, комиссия 0.35% выше средней, но за ней стоит уникальная методология отбора, которая проверена временем. Не стоит сравнивать DIVD напрямую с облигациями, так как риск-профили разные. Облигации дают фиксированный купон, но не участвуют в росте экономики. ETF дает участие в прибыли корпораций. Оптимально, конечно, комбинировать оба инструмента в зависимости от вашей личной финансовой цели и толерантности к риску.
Катерина Вольнова
сентября 4, 2026 AT 21:56Знаете, я вот читаю ваши споры и думаю, что вы все забываете самое главное - человеческий фактор. Инвестиции - это не просто цифры на экране, это состояние души и моральный выбор. Когда вы покупаете дивидендный ETF, вы голосуете рублем за стабильность и предсказуемость, что в наше нестабильное время является почти актом гражданской ответственности. Нужно думать не только о себе, но и о том, какой фундамент мы строим для будущих поколений. Поэтому, дорогие друзья, давайте будем мудрее, терпеливее и добрее друг к другу в комментариях. Ведь капитал - это не только деньги, но и знания, которые мы делимся здесь, на форуме. Берегите свои нервы и свои активы, они взаимосвязаны более тесно, чем кажется на первый взгляд.